Beveiliging voor je bedrijf
Door de adviseurs achter Mijn Beveiligingadvies · bijgewerkt
Beveiliging voor je bedrijf: waar het anders werkt dan thuis
Bij een woning gaat het over wat er wordt meegenomen. Bij een bedrijf gaat het over wat er stílligt: een dag zonder gereedschap, zonder voorraad of zonder toegang tot het pand kost vaak meer dan de gestolen spullen zelf. Daarom begint een zakelijk plan bij continuïteit en bij je polis, niet bij een camera.
Landelijk staan er over twaalf maanden 11.586 inbraken bij bedrijven in de politieregistratie en 36.532 winkeldiefstallen. Diefstal uit en vanaf voertuigen komt met 42.143 gevallen daar nog eens bovenop, en dat raakt elk bedrijf met een bus op het terrein.
Je risicoklasse wordt anders berekend
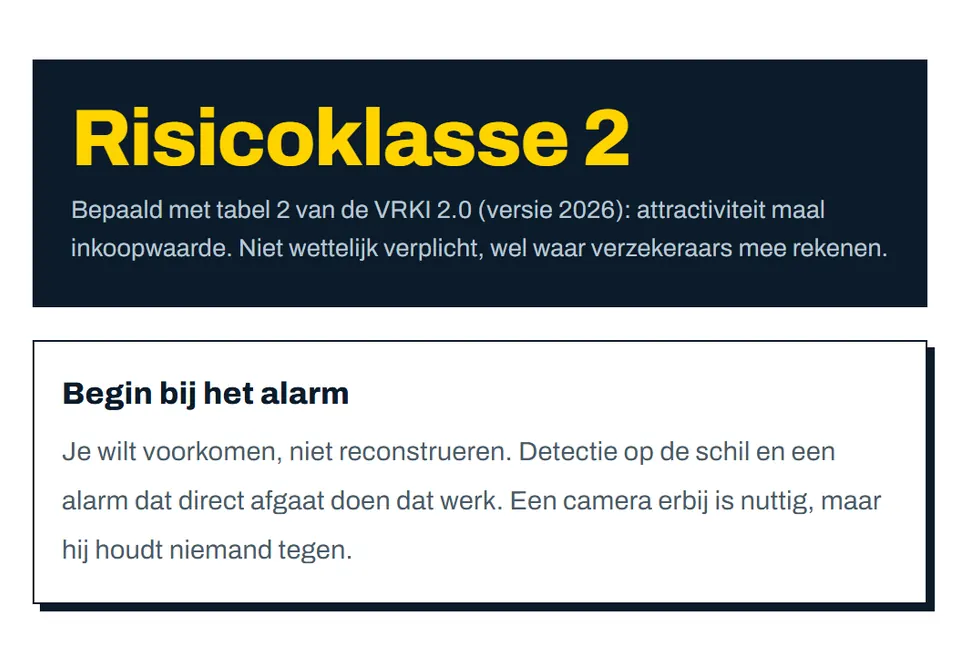
Voor een woning telt de waarde van je attractieve zaken. Voor een bedrijf telt de attractiviteit van je goederen maal de inkoopwaarde. Een hal vol bulkmateriaal met een hoge waarde kan in klasse 2 vallen, terwijl een kleine voorraad telefoons meteen in klasse 3 of 4 zit. Daarom past een pakket van de plank zelden.
Hebben verschillende goederen een verschillende attractiviteit, dan geldt de hoogst gevonden klasse, of je kiest voor partiële beveiliging van één deel van het pand. Dat laatste is vaak de goedkoopste route, en het wordt zelden voorgesteld.
Tien zwakke plekken in een bedrijf
- De laaddeur of achterdeur staat overdag open. Voor het gemak, en dat is precies de reden dat winkeldiefstal met 36.532 gevallen de grootste bedrijfspost is.
- Niemand weet hoeveel sleutels er in omloop zijn. Bij elk personeelsverloop groeit dat aantal, en codes worden zelden gewijzigd.
- Gereedschap en apparatuur staan zichtbaar vanaf de openbare weg. Wat je van buiten ziet, weet je van binnen.
- De bedrijfsbus staat ’s nachts vol op het terrein. Diefstal uit en vanaf voertuigen staat landelijk op 42.143 gevallen, twee keer zoveel als woninginbraak.
- Het alarm gaat niet aan, want er is altijd wel iemand later. Dat is een organisatorisch probleem, geen technisch.
- Er is geen afspraak wie er wordt gebeld. Een melding die bij niemand uitkomt, is geen melding.
- Het buitenterrein loopt zonder grens over in het pand. In de VRKI heet dat gebrek aan compartimentering: wie eenmaal op het terrein staat, staat overal.
- Beelden worden na twee weken overschreven en nooit bekeken. Pas na een incident blijkt dat de opnames al weg zijn.
- De verzekeringspolis is nooit gelezen. Daar staan de eisen in waar je installateur naar zou moeten vragen.
- Er is één risicoklasse aangenomen voor het hele pand. Terwijl de voorraad in het magazijn een andere attractiviteit heeft dan de laptops op kantoor.
Ieder bedrijf is anders, en dat is niet vrijblijvend
In de VRKI 2.0 volgt de risicoklasse van een bedrijf uit de attractiviteit van de goederen maal de inkoopwaarde. Een hal vol bulkmateriaal met een hoge waarde kan in klasse 2 vallen, terwijl een kleine voorraad telefoons meteen in klasse 3 of 4 zit. Daarom past een pakket van de plank zelden.
Wat wij van je nodig hebben voor een zinnig gesprek
- Je polis. Daar staan de eisen in. Zonder polis is elk advies een gok.
- Wat er ligt en wat het waard is bij inkoop. Niet de verkoopwaarde.
- Wie er wanneer in het pand is. Dat bepaalt of het alarm überhaupt aan kan.
- Wat een dag stilstand kost. Dat cijfer bepaalt hoeveel maatregel verantwoord is, en het staat nooit in een offerte.
Zo gaat het verder
Wij komen kijken, lopen het terrein af en schrijven de rekensom uit met de aannames erbij. Daarna beslis je. Is het antwoord dat je huidige opstelling volstaat, dan schrijven we dat op. Plan hieronder zelf een gesprek van een half uur, of vul eerst je adres in bij de doorloop en kies daar ‘een bedrijf’: dan rekent hij meteen met tabel 2 van de VRKI.
Zoek je de particuliere kant? Die staat op de tien zwakke plekken in een woning en op de uitleg van de begrippen.